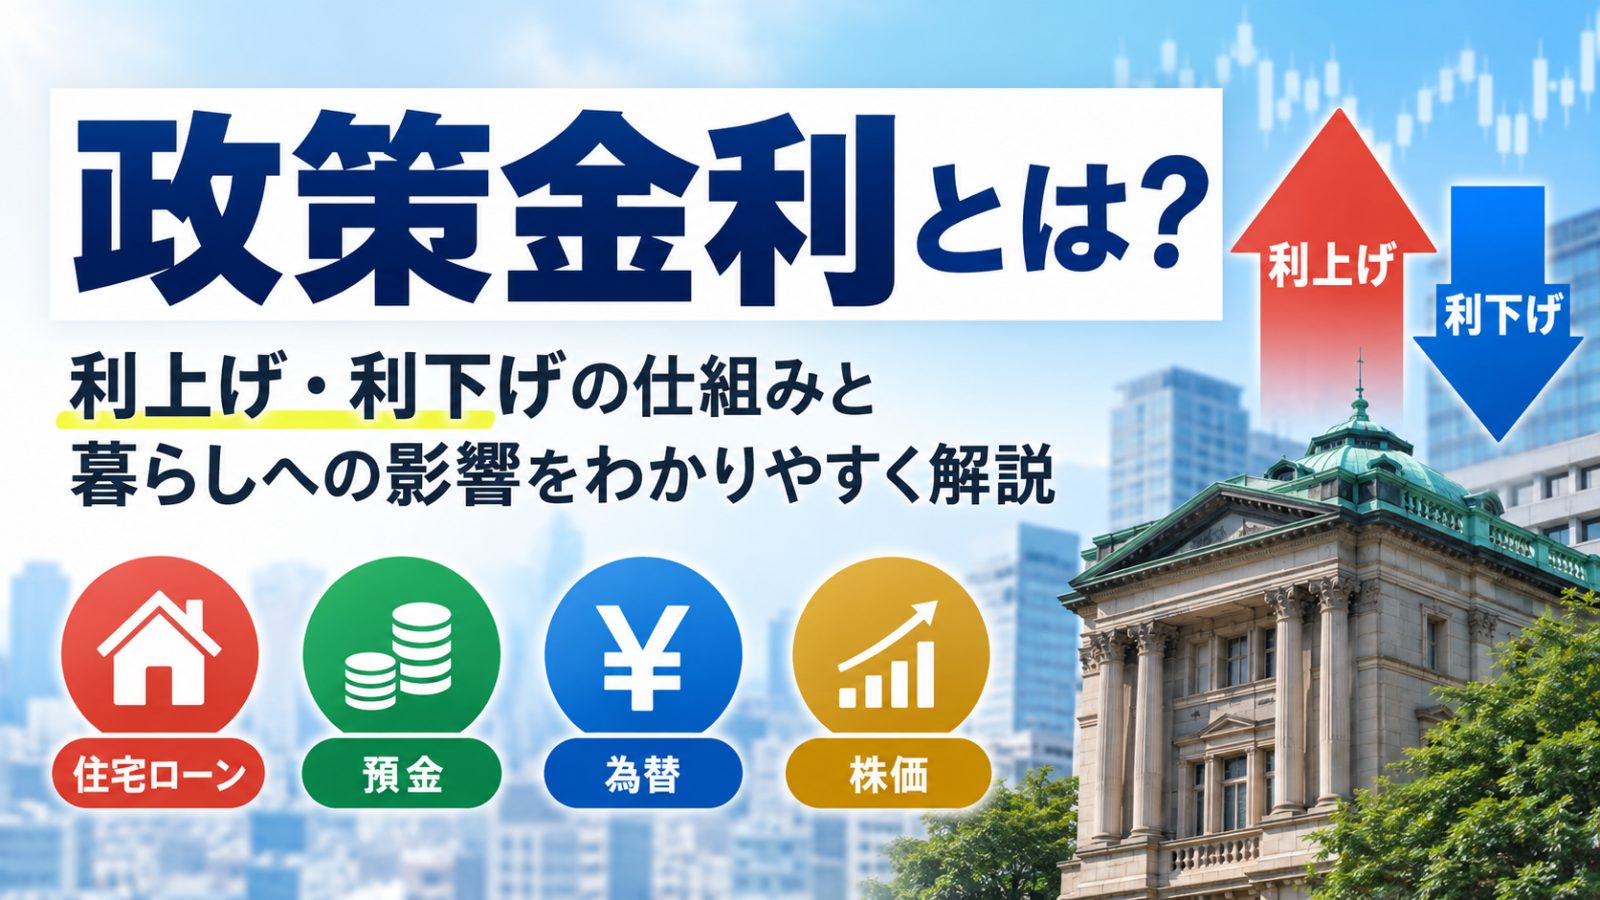
政策金利とは、中央銀行が金融政策を実施する際に操作する短期金利のことです。
日本では日本銀行(日銀)が金融政策を決定し、政策金利を通じて物価や景気に働きかけています。
政策金利が引き上げられると、企業や個人がお金を借りる際の金利が上昇しやすくなります。一方、政策金利が引き下げられると、借入金利が低下し、消費や設備投資を促す方向に働きます。
政策金利は、住宅ローンや預金の金利、株価、為替相場などにも関係する重要な経済指標です。
この記事では、政策金利の基本的な仕組みから、利上げ・利下げの違い、私たちの生活への影響までわかりやすく解説します。
政策金利とは?
政策金利とは、中央銀行が金融市場の短期金利を誘導するために設定する金利です。
中央銀行は政策金利を調整することで、市場全体の金利や資金の流れに影響を与え、物価の安定や経済活動の調整を図ります。
日本で金融政策を担当している中央銀行は日本銀行です。
日本銀行は、金融政策決定会合で金融市場調節の方針などを決定し、その方針に沿って金融市場に資金を供給したり、資金を吸収したりします。
こうした金融市場調節を通じて短期金利を誘導し、金融機関の貸出金利や預金金利などに影響を与えます。
ただし、政策金利と住宅ローン金利、預金金利などは同じものではありません。
政策金利が変更されても、民間銀行の金利が必ず同じ幅で変動するわけではなく、反映される時期も金融商品によって異なります。
日本の政策金利の仕組み
日本銀行が操作する代表的な短期金利が、無担保コールレート(オーバーナイト物)です。
無担保コールレートとは?
無担保コールレートとは、金融機関同士が担保を差し入れずに短期間の資金を貸し借りする際の金利です。
「オーバーナイト物」は、原則として翌営業日に返済する取引を指します。
銀行は、日々の資金決済などに必要な資金を金融市場で調達することがあります。
このときの短期金利が変動すると、銀行の資金調達コストにも影響します。
その結果、企業向け融資や住宅ローン、預金などの金利にも影響が波及していきます。
政策金利は誰が決める?
日本の政策金利に関する方針は、日本銀行の金融政策決定会合で決定されます。
金融政策決定会合は、総裁、副総裁2人、審議委員6人の合計9人で構成される政策委員会の会合です。
金融政策に関する議案は、出席委員の多数決で決定されます。
金融政策決定会合では、国内外の経済・金融情勢や物価の動向などを検討し、金融市場調節の方針を決めています。
政策金利を変更する目的
日本銀行の金融政策は、物価の安定を図ることを通じて、国民経済の健全な発展に資することを理念としています。
日本銀行は、消費者物価の前年比上昇率2%を「物価安定の目標」としています。
ただし、物価上昇率が一時的に2%になればよいというわけではありません。
物価の安定が持続的・安定的に実現することを目指して金融政策を運営しています。
政策金利の変更は、そのための重要な手段の一つです。
利上げとは?
利上げとは、中央銀行が政策金利を引き上げることです。
政策金利が上昇すると、金融機関の資金調達コストが上がり、企業や個人向けの貸出金利も上昇しやすくなります。
例えば、企業が設備投資のために銀行から資金を借りる場合、借入金利が高くなると利息の負担が増加します。
そのため、設備投資を延期したり、投資規模を縮小したりする企業が出てくる可能性があります。
個人の場合も、住宅ローンなどの借入金利が上昇すると、住宅購入や消費を控える要因になります。
こうした動きによって経済全体の需要が抑えられ、物価上昇圧力を弱める方向に働きます。
利上げによって起こりやすい変化
- 企業や個人の借入金利が上昇しやすくなる
- 住宅ローンの返済負担が増える場合がある
- 預金金利が上昇しやすくなる
- 企業の設備投資や個人消費が抑えられやすくなる
- 物価上昇を抑制する方向に働く
ただし、利上げの影響は経済状況によって異なり、すべての金利や物価が直ちに変化するわけではありません。
利下げとは?
利下げとは、中央銀行が政策金利を引き下げることです。
政策金利が低下すると、金融機関の資金調達コストが下がり、企業や個人向けの貸出金利も低下しやすくなります。
企業は資金を借りやすくなり、設備投資などを増やす可能性があります。
個人も住宅ローンなどの借入負担が軽くなることで、住宅購入や消費を増やしやすくなります。
このように、利下げは経済活動を促進する方向に働きます。
利下げによって起こりやすい変化
- 企業や個人の借入金利が低下しやすくなる
- 住宅ローンの返済負担が減る場合がある
- 預金金利が低下しやすくなる
- 企業の設備投資や個人消費を促す方向に働く
- 景気や物価を押し上げる方向に働く
ただし、景気の先行きに対する不安が強い場合などには、金利が下がっても企業や個人の借入需要が十分に増えないことがあります。
利上げと利下げの違い
利上げと利下げの一般的な影響を比較すると、次のようになります。
| 比較項目 | 利上げ | 利下げ |
|---|---|---|
| 政策金利 | 引き上げる | 引き下げる |
| 金融環境 | 引き締める方向 | 緩和する方向 |
| 借入金利 | 上昇しやすい | 低下しやすい |
| 預金金利 | 上昇しやすい | 低下しやすい |
| 個人消費 | 抑制されやすい | 促進されやすい |
| 設備投資 | 抑制されやすい | 促進されやすい |
| 物価 | 上昇圧力を弱める方向 | 上昇圧力を強める方向 |
これらは一般的な傾向であり、実際の経済への影響は金融市場の状況や将来の見通しなどによって変わります。
政策金利が住宅ローンに与える影響
政策金利の変更は、住宅ローンの金利にも影響します。
ただし、変動金利型と固定金利型では、影響の受け方が異なります。
変動金利型住宅ローンへの影響
変動金利型住宅ローンは、一般的に短期金利の影響を受けやすい金融商品です。
政策金利が引き上げられると、銀行が住宅ローンの基準金利を引き上げる可能性があります。
その結果、住宅ローンの適用金利が上昇し、利息負担が増えることがあります。
ただし、金利の見直し時期や返済額の変更ルールは金融機関や契約内容によって異なります。
元利均等返済の住宅ローンでは、金利が上昇しても一定期間は毎月の返済額が変わらない仕組みを採用している商品もあります。
この場合、毎月の返済額が変わらなくても、返済額に占める利息の割合が増え、元金の返済が進みにくくなる可能性があります。
固定金利型住宅ローンへの影響
固定金利型住宅ローンは、長期金利の影響を受けやすい傾向があります。
特に、新規に借り入れる住宅ローンの固定金利は、長期国債の利回りなどを参考に設定されることがあります。
政策金利が変更される前でも、将来の金利上昇が市場で予想されれば、長期金利が先に上昇する場合があります。
一方、全期間固定金利型の住宅ローンをすでに契約している場合、契約で定められた固定金利は原則として借入期間中に変わりません。
政策金利が預金に与える影響
政策金利が上昇すると、銀行の普通預金や定期預金の金利も上昇しやすくなります。
例えば、100万円を年利0.1%で1年間預けた場合、税引前の利息は1,000円です。
年利が0.5%に上昇すると、税引前の利息は5,000円になります。
ただし、実際の預金金利は金融機関や商品によって異なります。
また、預金利息には原則として税金がかかるため、受け取れる金額は税引前の利息より少なくなります。
政策金利が為替相場に与える影響
政策金利は、円高や円安といった為替相場の変動にも関係します。
一般的に、他の条件が変わらなければ、日本の金利が海外の金利に対して相対的に上昇すると、円建て資産の金利面での魅力が高まり、円高方向に働く可能性があります。
反対に、日本の金利が相対的に低下すると、円安方向に働く可能性があります。
ただし、為替相場は日本の政策金利だけで決まるものではありません。
米国など海外の政策金利、経済成長率、物価動向、投資家のリスク認識など、さまざまな要因が影響します。
また、金融市場が政策金利の変更を事前に予想していた場合、実際に利上げや利下げが発表されても、予想どおりの方向に為替相場が動くとは限りません。
政策金利が株価に与える影響
政策金利の変更は、株式市場にも影響します。
一般的に、利上げは企業の資金調達コストを増加させ、将来の利益や株式の評価額に影響するため、株価の下押し要因になることがあります。
一方、利下げは企業の借入負担を軽減し、設備投資や消費を促す方向に働くため、株価の押し上げ要因になることがあります。
ただし、業種によって影響は異なります。
例えば、銀行では貸出金利と預金金利の差である利ざやが拡大すれば、収益の改善につながる可能性があります。
一方、借入金の多い企業では、利上げによって利息負担が増える可能性があります。
株価は企業業績や景気見通しなどにも左右されるため、政策金利の変更だけで株価の方向を判断することはできません。
政策金利と長期金利の違い
政策金利と長期金利は、どちらも経済活動に影響する金利ですが、決まり方や対象となる期間が異なります。
| 比較項目 | 政策金利 | 長期金利 |
|---|---|---|
| 主な対象 | 短期の金利 | 長期間の金利 |
| 決まり方 | 中央銀行が誘導 | 主に債券市場の需給などで決まる |
| 日本の代表例 | 無担保コールレート(オーバーナイト物) | 10年物国債利回り |
| 主な影響先 | 短期の資金調達、変動金利型住宅ローンなど | 固定金利型住宅ローン、長期の資金調達など |
長期金利には、将来の短期金利の予想や物価上昇率の見通し、国債の需給などが反映されます。
そのため、政策金利が据え置かれていても、長期金利が上昇したり、低下したりすることがあります。
政策金利が生活に与える影響の比較
政策金利が変更された場合、家計や企業にはさまざまな影響が生じます。
主な影響を整理すると、次のようになります。
| 項目 | 利上げの影響 | 利下げの影響 |
|---|---|---|
| 住宅ローン | 返済負担が増える可能性 | 返済負担が減る可能性 |
| 預金 | 利息が増えやすい | 利息が減りやすい |
| 企業の借入 | 資金調達コストが増えやすい | 資金調達コストが減りやすい |
| 株価 | 下押し要因になり得る | 押し上げ要因になり得る |
| 為替 | 円高要因になり得る | 円安要因になり得る |
これらは一般的な傾向です。実際の影響は、経済状況や海外の金利、市場の予想などによって異なります。
政策金利に関するよくある質問
Q. 政策金利が上がると必ず円高になりますか?
必ず円高になるわけではありません。
為替相場には、日本と海外の金利差、将来の金融政策に対する予想、経済情勢などが影響します。
利上げが事前に予想されていた場合や、海外の金利がそれ以上に上昇している場合などには、円高にならないこともあります。
Q. 政策金利が上がると物価は下がりますか?
政策金利の引き上げは、一般的に物価上昇を抑える方向に働きます。
ただし、物価の上昇率が低下することと、物価そのものが下落することは異なります。
例えば、物価上昇率が前年比3%から2%に低下した場合でも、物価水準は前年より2%高くなっています。
利上げによって物価上昇率が低下しても、必ずしも商品の価格が以前の水準に戻るわけではありません。
Q. 政策金利はマイナスになることがありますか?
あります。
日本銀行は2016年1月にマイナス金利政策の導入を決定し、同年2月から日銀当座預金の一部にマイナス0.1%の金利を適用しました。
その後、2024年3月にマイナス金利政策を終了しました。
マイナス金利政策は、金融機関の資金運用や市場金利に働きかけ、金融緩和を進めるための政策でした。
なお、マイナス金利政策が導入されたからといって、一般の預金口座すべてにマイナス金利が適用されたわけではありません。
Q. 政策金利が0%になるとどうなりますか?
政策金利が0%に近づくと、一般的に短期市場金利も低い水準になり、企業や個人の借入金利を引き下げる方向に働きます。
ただし、銀行の貸出金利には信用リスクや事務コストなども反映されるため、政策金利が0%になっても住宅ローンや企業向け融資の金利が必ず0%になるわけではありません。
また、政策金利が0%近くになると、通常の利下げによって金融緩和を進める余地が小さくなります。
このような状況では、中央銀行が資産買入れなど、政策金利の引き下げ以外の金融政策手段を活用する場合があります。
Q. 政策金利はどこで確認できますか?
日本銀行の公式サイトで確認できます。
金融政策決定会合の結果や金融市場調節方針などが公表されており、政策金利の変更内容を確認できます。
政策金利は金融政策決定会合で変更される場合があるため、最新の数値を確認する際には、直近の金融市場調節方針に関する公表文を参照することが重要です。
まとめ
政策金利とは、中央銀行が金融政策を実施する際に操作する短期金利です。
日本では日本銀行が金融政策を決定し、政策金利を通じて金融市場の金利や経済活動に働きかけています。
利上げは借入金利を上昇させ、消費や設備投資を抑制する方向に働きます。一方、利下げは借入金利を低下させ、経済活動を促進する方向に働きます。
政策金利は住宅ローン、預金、為替、株価など、私たちの生活に幅広く関係しています。
ただし、政策金利が変更されても、すべての金利や金融市場が同じ方向に動くわけではありません。
政策金利のニュースを理解する際には、利上げ・利下げの内容だけでなく、物価や景気の状況、海外の金利動向なども合わせて確認することが重要です。
コメント